DÓLAR FUTURO: QUÉ DICE LA CURVA Y POR QUÉ IMPORTA AUNQUE NO OPERES
La curva descuenta una suba de 30,8% a noviembre de 2027 y el BCRA tiene hoy una posición casi nula. A3 Mercados, BCRA e INDEC.
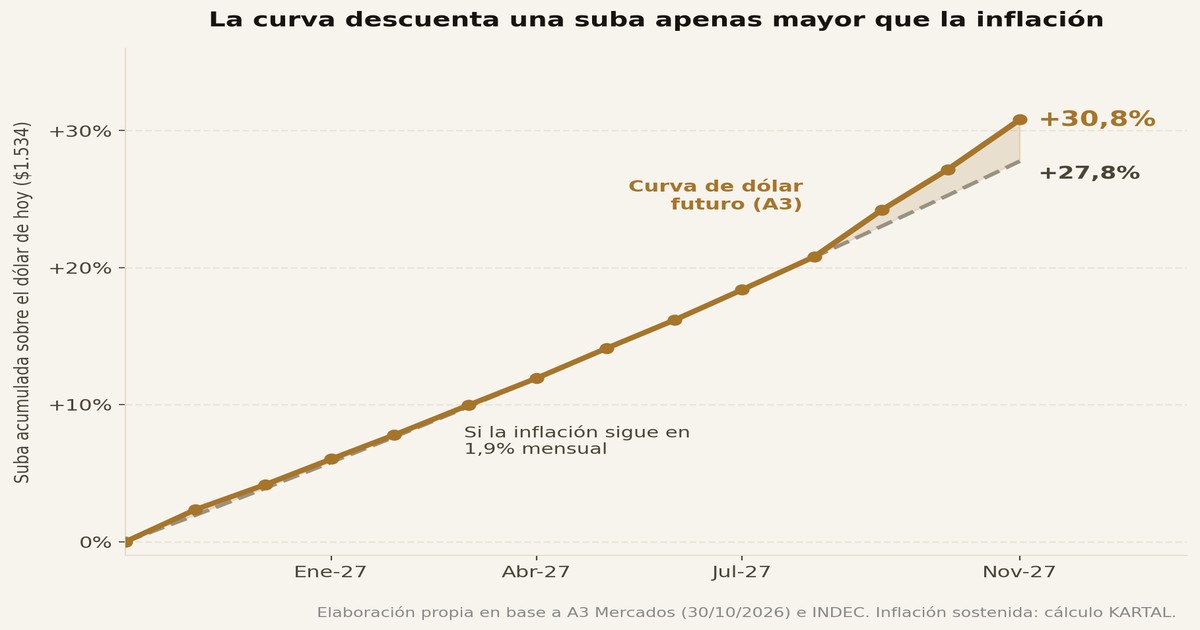
La curva descuenta una suba de 30,8% a noviembre de 2027 y el BCRA tiene hoy una posición casi nula. A3 Mercados, BCRA e INDEC.
EL DATO CLAVE: la curva de dólar futuro descuenta una suba de 30,8% hasta noviembre de 2027, apenas 3 puntos más que una inflación sostenida de 1,9% mensual, y el BCRA, que ofrecía cobertura masiva antes de las elecciones de 2025, hoy casi no vende futuros.
Es un contrato que fija hoy el precio de un dólar para una fecha de vencimiento, generalmente el último día hábil de cada mes. Se negocia en A3 Mercados (ex Matba Rofex) y no implica entregar dólares: al vencimiento se liquida en pesos la diferencia entre el precio pactado y el tipo de cambio de referencia del BCRA (Comunicación A 3500).
Convive con el dólar oficial, los dólares financieros (MEP y CCL) y los instrumentos ajustados por dólar, como el dólar linked. Cumple tres funciones: cobertura, especulación o arbitraje, y señal de expectativas, porque es el único precio de mercado que muestra el dólar esperado a distintos plazos.
| Contrato | Precio | Suba vs. $1.534 | TNA implícita |
|---|---|---|---|
| Nov-26 (31 días) | $1.570,00 | +2,35% | 27,6% |
| Dic-26 (62 días) | $1.598,00 | +4,17% | 24,6% |
| Mar-27 (152 días) | $1.687,00 | +9,97% | 24,0% |
| Jun-27 (243 días) | $1.782,00 | +16,17% | 24,3% |
| Sep-27 (335 días) | $1.905,50 | +24,22% | 26,4% |
| Nov-27 (396 días) | $2.006,50 | +30,80% | 28,4% |
Fuente primaria: A3 Mercados, cierre del 30 de octubre de 2026; dólar spot de referencia $1.534,00. Tasa implícita = (futuro / spot - 1) x 365 / días (cálculo KARTAL).
El precio depende del dólar de hoy, de la tasa en pesos hasta el vencimiento, de la tasa en dólares y de las expectativas, incluido el riesgo de un salto cambiario. Por arbitraje, el futuro tiende a ser el dólar de hoy capitalizado a la tasa en pesos: su suba no es solo devaluación esperada, también es el costo financiero de esperar. Con los datos disponibles no se pueden separar los dos componentes.
El BCRA puede vender contratos y así ofrecer cobertura a un precio fijo: el comprador asegura el dólar futuro y el Banco Central toma la punta vendedora. No gasta reservas en el momento, porque el contrato se liquida en pesos; si el dólar termina por encima del precio pactado, pierde en pesos (cálculo de KARTAL: emisión implícita). Para el Gobierno es una herramienta para anclar expectativas: con cobertura disponible, baja la presión sobre el dólar de contado.
En septiembre de 2025, antes de las elecciones legislativas, el BCRA llegó a una posición vendida de USD 6.875 millones, la mayor desde 2016. Desde entonces fue reduciendo esa posición: USD 4.050 millones al inicio de 2026, USD 193 millones a fin de mayo y USD 42 millones al 30 de septiembre. La oferta de cobertura migró al dólar linked: según un analista citado, hoy es 81% del total, contra 25% en septiembre de 2025.
| Escenario | Probabilidad | Qué pasa con la curva |
|---|---|---|
| Calma cambiaria | 55% | La curva se mantiene; tasa implícita cerca de la inflación |
| Presión preelectoral | 30% | La curva se empina; el BCRA vuelve a ofrecer cobertura |
| Shock externo | 15% | Sube la prima de riesgo cambiario |
Probabilidades: estimaciones cualitativas de KARTAL Consulting; no constituyen una proyección econométrica formal.
| Canal | Cómo llega | Qué mirar |
|---|---|---|
| Precios | Si se espera más dólar, los comercios remarcan por anticipado, sobre todo bienes transables e insumos importados | Inflación mensual y listas de precios |
| Tasas y crédito | Una curva empinada encarece el financiamiento en pesos y reduce el crédito a pymes | Tasa implícita vs. inflación anualizada |
| Actividad e inversión | Con incertidumbre cambiaria se posterga la compra de bienes durables y la inversión | Importaciones de bienes de capital |
| Contratos y presupuestos | Alquileres, ventas y servicios en dólares usan el tipo de cambio esperado | Curva al vencimiento de cada contrato |
| Política económica | El BCRA y el Tesoro ajustan instrumentos de cobertura cuando la presión sube | Posición del BCRA y emisión de dólar linked |
Evidencia de 2026: hasta fin de septiembre el dólar mayorista acumuló +3,3% contra una inflación de 23,6% en nueve meses (INDEC). Si la curva se cumple, la depreciación hasta noviembre de 2027 (+30,8%) sería similar a la inflación del período: el tipo de cambio dejaría de atrasarse (cálculo KARTAL).
La curva corresponde al cierre del 30 de octubre de 2026 y se tomó de una tabla que reproduce los precios de A3 Mercados; las tasas son cálculo propio con la fórmula simple (futuro/spot - 1) x 365/días. Las cifras de posición del BCRA surgen de publicaciones periodísticas que citan datos del BCRA, y las fuentes difieren: otra nota ubica el máximo en USD 6.287 millones en octubre de 2025, y el tope en futuros se informa entre USD 9.000 y USD 15.000 millones. No se incluyen las tasas en pesos de la última licitación ni un coeficiente de traspaso a precios. El REM de septiembre se tomó a través de prensa y el IPC se verificó en medios, no en el sitio del INDEC.
«El dólar futuro descuenta +30,8% a noviembre de 2027: solo 3 puntos más que una inflación de 1,9% mensual.»
— Agop Karagoz, Director, KARTAL ConsultingFuentes primarias: A3 Mercados, BCRA e INDEC. Elaboración propia — KARTAL Consulting.
Dejanos tu email y recibís cada informe ejecutivo apenas sale. Sin spam, sin costo, sin registro.
¿Querés este análisis aplicado a tu empresa?
La primera consulta es sin costo.