Viernes 20 de Noviembre de 2026 | Informe Estratégico | KARTAL Consulting
EL REAL SE DEVALÚA: BRASIL MÁS BARATO Y EXPORTACIONES REGIONALES EN RIESGO
El real perdió 14,5% frente al dólar en cuatro semanas: viajar a Brasil se abarata en pesos, pero se estima que 35% de las ventas de las economías regionales queda más expuesto.
-14,5%
perdió el real frente al dólar entre el 23/10 y el 19/11 (BCB)
de 5,04 a 5,89 reales por dólar
-13,2%
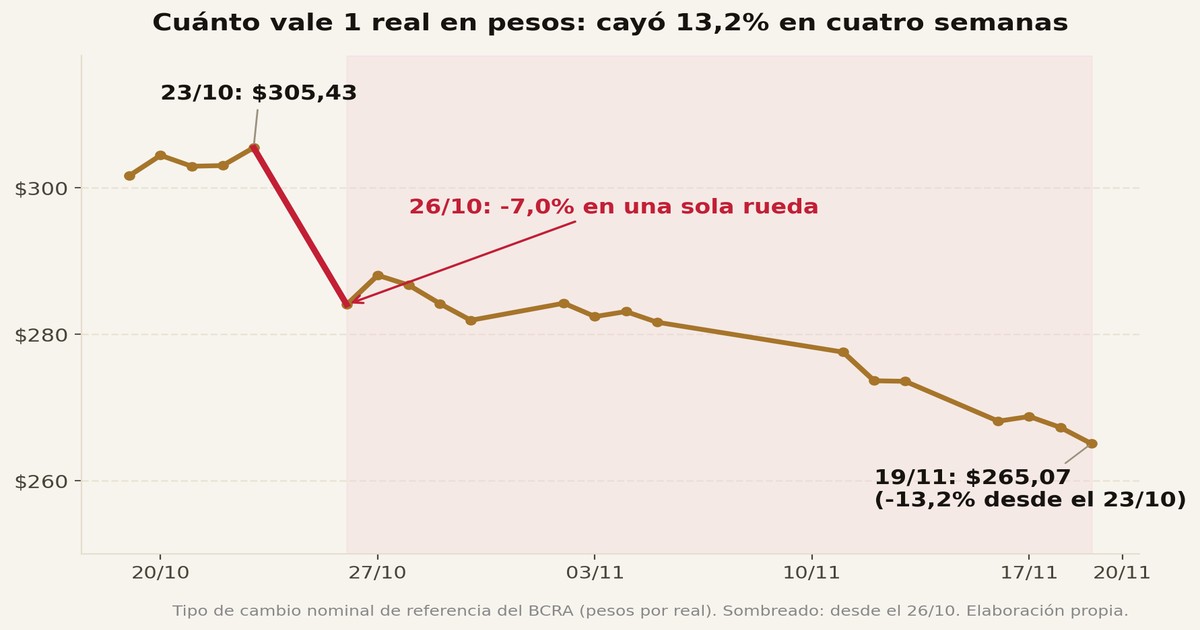
bajó el valor de 1 real en pesos: viajar a Brasil se abarata
de $305,43 a $265,07 (BCRA)
35%
de las ventas de las economías regionales va a Brasil (se estima)
Fundación Mediterránea; total de exportaciones: 12,7% (INDEC)
1,0%
crecimiento esperado de Brasil en 2027 (Focus, BCB)
era 1,8% el 2 de enero
EL DATO CLAVE: el mismo movimiento del real que abarata 13,2% los viajes a Brasil encarece 16,9% en reales lo que la Argentina le vende, y el mercado ya recortó el crecimiento esperado de Brasil para 2027.
QUÉ PASÓ CON EL REAL
Según el PTAX del Banco Central de Brasil, el dólar cotizaba a 5,0377 reales el 23 de octubre y a 5,5007 el 26, primer día hábil después de la segunda vuelta presidencial: un salto de 9,2% en una rueda. Siguió subiendo hasta 5,8889 el 19 de noviembre. Dicho al revés, el real perdió 14,5% de su valor frente al dólar. Según se informó, se atribuye a dudas fiscales sobre el nuevo mandato, a la inflación global y a una mayor aversión al riesgo.
| Indicador | 23/10 | 26/10 | 19/11 |
|---|
| Reales por dólar (PTAX, BCB) | 5,0377 | 5,5007 | 5,8889 |
| Pesos por real (BCRA) | $305,43 | $284,02 | $265,07 |
| Pesos por dólar (BCRA) | $1.529,50 | $1.541,00 | $1.565,00 |
Cálculo KARTAL: el real se depreció unas 6,3 veces más que el peso frente al dólar (14,5% contra 2,3%). Es un cálculo nominal, sin descontar la diferencia de inflación entre ambos países.
La encuesta Focus del Banco Central de Brasil muestra que el mercado viene recortando su proyección de crecimiento para 2027: la mediana pasó de 1,80% el 2 de enero a 1,32% el 16 de octubre, 1,20% el 30 de octubre y 1,02% el 13 de noviembre, un recorte de unos 0,8 puntos porcentuales desde enero (cálculo KARTAL).
VIAJAR A BRASIL SE ABARATA
Según Analytica (Federico Kisza), para un turista argentino Brasil está 11,4% más barato que en enero-febrero de 2025 y 17% más barato que en enero-febrero de 2026, tomando el dólar MEP como referencia; habría que remontarse a fines de la convertibilidad para encontrar un Brasil más barato. Es una estimación de la consultora, que no se verificó en una publicación propia. Con datos oficiales se llega a la misma dirección: el valor de 1 real en pesos bajó 13,2% desde el 23 de octubre.
| Indicador | Dato | Fuente |
|---|
| Salidas de argentinos al exterior | 1.100,3 miles en agosto de 2026 (-19,2% interanual) | INDEC |
| Peso de Brasil en las salidas | 20,3% de los destinos en agosto de 2026 | INDEC |
| Turistas brasileños en el país | 31,6% del turismo receptivo en agosto de 2026 | INDEC |
| Déficit turístico bilateral | Se estima de USD 3.100 M (verano 2026) a USD 3.200-3.300 M (verano 2027) | CESO |
Según CESO (Andrés Asiain), los menores ingresos de los argentinos frenan los viajes caros y eso amortigua el efecto de un Brasil más barato. Hipótesis de KARTAL, sin verificar: con un real más débil, los turistas brasileños tendrán menos poder de compra en la Argentina, lo que presionaría a los destinos que dependen de ellos.
EXPORTAR A BRASIL SE ENCARECE
Según la Fundación Mediterránea (Jorge Day), 35% de las ventas de las economías regionales tiene como destino Brasil y ese porcentaje viene creciendo. En el total de exportaciones argentinas Brasil pesa menos: según el INDEC y Cancillería, fue el principal destino entre enero y septiembre de 2026, con 12,7%. Cálculo KARTAL: la exposición de las economías regionales es unas 2,8 veces la del total.
| Producto | Parte de las ventas que va a Brasil (se estima) |
|---|
| Aceitunas | 75% |
| Papas industrializadas | 69% |
| Ajo | 63% |
| Manzana | 54% |
| Ciruela seca | 51% |
| Pasas de uva | 49% |
| Pera | 41% |
Fuente: Fundación Mediterránea; no se verificó en una publicación propia.
- Precio en reales: cálculo KARTAL: un producto cotizado en dólares cuesta 16,9% más en reales que el 23 de octubre; si el precio se fija en pesos, la suba en reales es de 15,2%.
- Demanda: según Day, un ajuste fiscal con tasas altas podría reducir aún más la demanda brasileña; Brasil "seguirá siendo un mercado natural por cercanía", y recomienda mejorar la competitividad y diversificar destinos.
- Industria y construcción: según Empiria (Bautista Santamarina), la depreciación complica a los sectores menos competitivos; la diversificación hacia Estados Unidos y el sudeste asiático atenúa el riesgo.
- Importaciones: según el INDEC y Cancillería, Brasil fue el segundo origen de las compras (21,4%) y el saldo comercial bilateral fue deficitario en USD 2.216 millones entre enero y septiembre de 2026.
DATOS CURIOSOS
- 9,2% en una rueda: el dólar subió de 5,0377 a 5,5007 reales el 26/10.
- -7,0% en pesos: 1 real pasó de valer $305,43 a $284,02 en esa misma rueda.
- 6,3 veces más: el real se depreció 14,5% frente al dólar y el peso, 2,3%.
- Tres de cada cuatro aceitunas: se estima que 75% de las ventas de aceitunas va a Brasil.
- 12,7% contra 35%: Brasil pesa 12,7% en las exportaciones totales y se estima que 35% en las de economías regionales.
- USD 2.216 millones: déficit comercial bilateral con Brasil entre enero y septiembre de 2026 (INDEC).
- 31,6%: parte de los turistas que llegaron en agosto y residen en Brasil (INDEC).
- 0,8 puntos menos: el mercado recortó de 1,8% a 1,0% el crecimiento esperado de Brasil en 2027.
LO QUE ESTO SIGNIFICA PARA LAS EMPRESAS
- Exportadores a Brasil: revisar precios, contratos y coberturas producto por producto; umbral sugerido de 6,00 reales por dólar (unos 19% sobre el nivel del 23/10) para reabrir precios.
- Diversificación: meta sugerida de bajar en 12 meses la dependencia de Brasil de 35% a menos de 30% de las ventas.
- Turismo y hotelería: preparar la oferta de verano; se estima más demanda hacia Brasil y menos poder de compra del turista brasileño en la Argentina.
- Industria y construcción: evaluar insumos brasileños, hoy más baratos en pesos, y medir la presión de las importaciones sobre los precios propios.
- Tesorería: seguir el PTAX sin extrapolar; hubo un salto de 9,2% en un solo día y puede revertirse.
LÍMITES DEL ANÁLISIS
Las estimaciones de Analytica, Fundación Mediterránea, CESO y Empiria fueron difundidas públicamente y no se verificaron en publicaciones propias de cada organización; por eso se presentan como estimaciones. Son datos oficiales los del Banco Central de Brasil (PTAX y Focus), el BCRA, el INDEC y Cancillería. El tipo de cambio entre el peso y el real es nominal y no descuenta diferencias de inflación. Los datos del INDEC corresponden a agosto de 2026 (turismo) y a enero-septiembre de 2026 (comercio). No se incluyeron referencias a la política de la Reserva Federal ni a intervenciones del Banco Central de Brasil por no haberse podido contrastar.
«El mismo real débil que abarata los viajes a Brasil encarece nuestras ventas allá: conviene revisar precios y coberturas.»
— Agop Karagoz, Director, KARTAL Consulting
Fuentes: Banco Central de Brasil, BCRA, INDEC, Cancillería, Analytica, Fundación Mediterránea, CESO y Empiria. Elaboración propia — KARTAL Consulting.